Liquidität
Factoring im Mittelstand: Wann sich der Forderungsverkauf rechnet
Factoring ersetzt keinen Kredit, es verkürzt den Zahlungseingang. Ob sich das lohnt, hängt an Skonto und Ausfallrisiko.
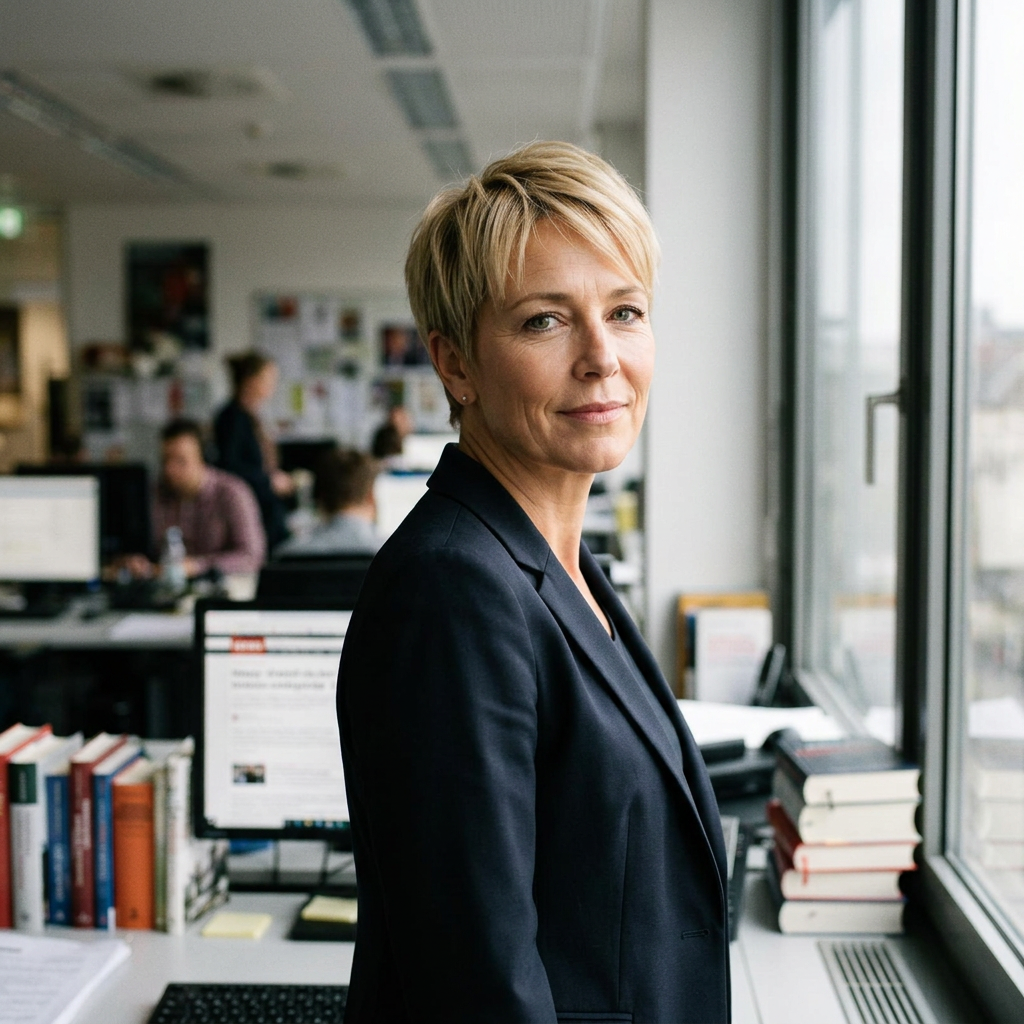
Von Dr. Katrin Vogel, Ressortleitung Finanzen
· Lesezeit 6 Min.
Schreibt seit 18 Jahren über Unternehmensfinanzierung, Bankenaufsicht und Geldpolitik.
Der Vergleich gelingt nur mit allen Positionen: Factoringgebühr, Zinsanteil, Prüfkosten und der Aufwand für die Abstimmung im eigenen Rechnungswesen.
Rechnen mit Skonto
Wer durch schnellere Liquidität Lieferantenskonto zieht, gleicht einen erheblichen Teil der Gebühren aus. Ohne diesen Effekt ist Factoring meist teurer als eine erweiterte Kontokorrentlinie.
Kundenwirkung nicht unterschätzen
Beim offenen Verfahren erfahren Kunden vom Forderungsverkauf. In sensiblen Branchen ist das ein Argument für das stille Verfahren, das jedoch höhere Bonitätsanforderungen stellt.
Über den Autor
Dr. Katrin Vogel
Ressortleitung Finanzen, Frankfurt am Main, in der Redaktion seit 2016
Katrin Vogel leitet das Ressort Finanzen bei Mittelstands-Fokus. Sie hat Volkswirtschaftslehre in Mannheim studiert und zur Kreditvergabe regionaler Banken promoviert.
Alle Beiträge von Dr. Katrin Vogel